


Rachat des RTT : règles, calcul, fiscalité et procédure
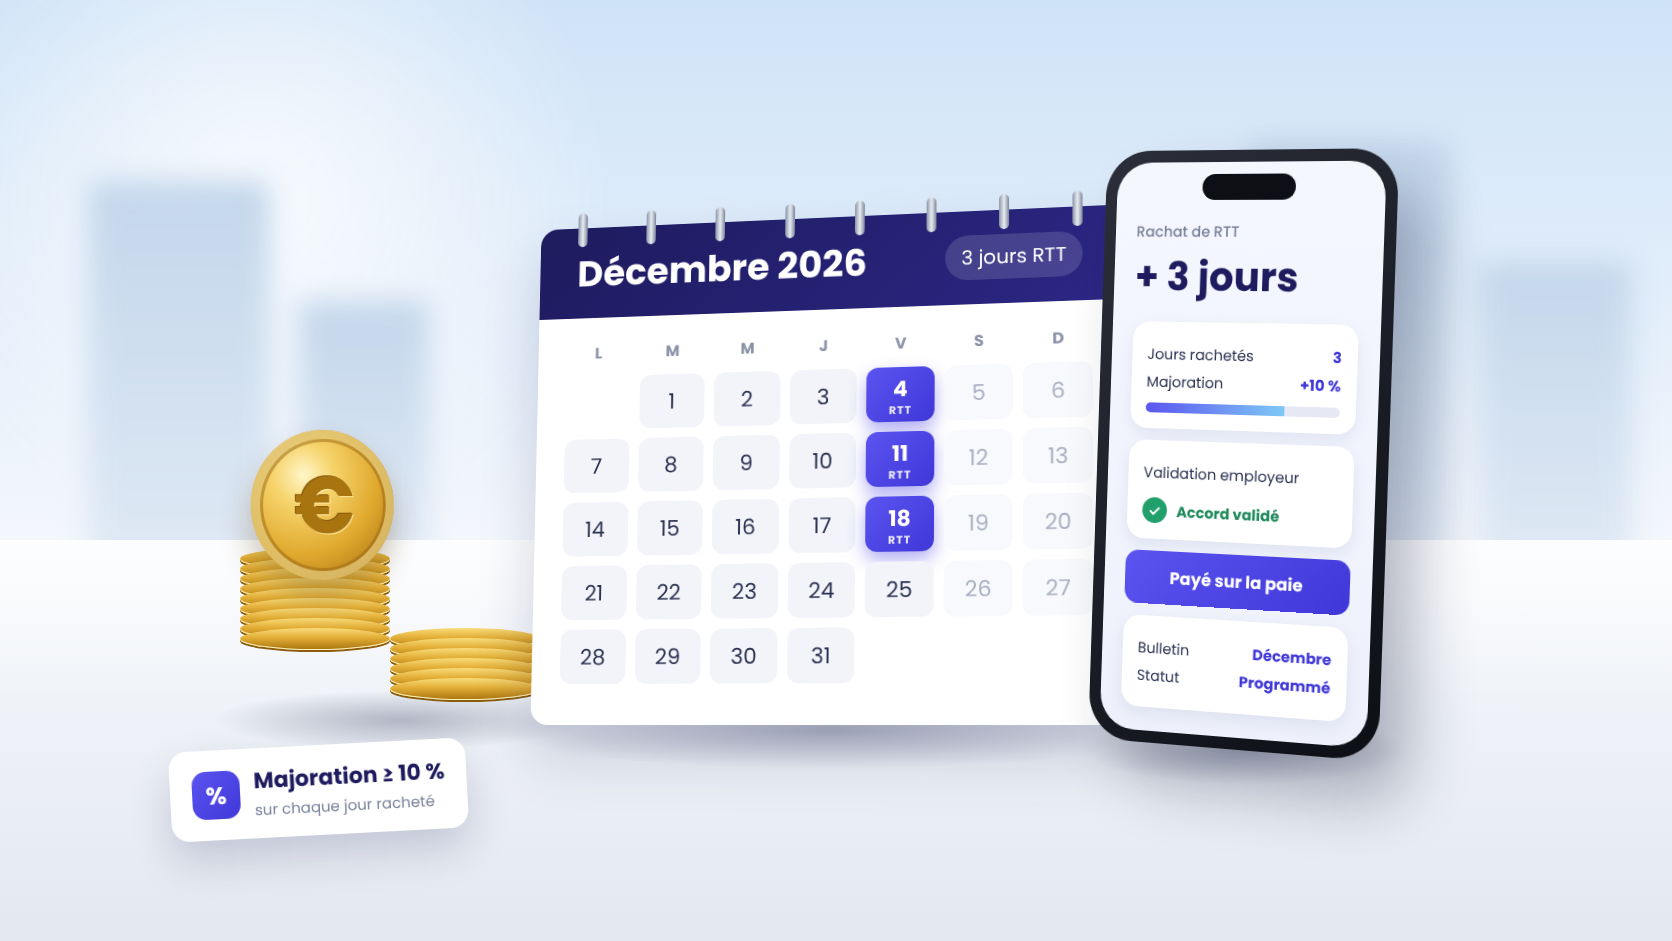
Le rachat des RTT permet à un salarié de renoncer à des jours de repos non pris et de les faire payer, avec une majoration de salaire et un régime social et fiscal de faveur. Le dispositif repose sur le volontariat : c'est le salarié qui demande, l'employeur qui accepte ou refuse.
Créé en 2022 pour soutenir le pouvoir d'achat, il a été prolongé jusqu'au 31 décembre 2026. Son avenir se joue dans les textes budgétaires pour 2027, actuellement en discussion au Parlement.
Ce guide répond aux questions des salariés comme des services RH et paie : qui peut en bénéficier, combien ça rapporte, comment le traiter en paie et comment sécuriser le dispositif en cas de contrôle URSSAF.
À jour au 12 novembre 2026. Le régime actuel couvre les jours de RTT acquis jusqu'au 31 décembre 2026. Le projet de loi de financement de la Sécurité sociale (PLFSS) pour 2027 propose de le rendre permanent, et un article ajouté au projet de loi de finances (PLF) 2027 le prolongerait jusqu'en 2029. Rien n'est encore adopté : nous mettrons cette page à jour dès le vote définitif.
1. Qu'est-ce que le rachat des RTT ?
Le rachat des RTT, aussi appelé monétisation des RTT, consiste à travailler des jours qui devaient être des jours de repos et à être payé pour ces jours. Le salarié échange du temps libre contre un complément de salaire.
Ce n'est ni une prime, ni une avance : c'est du salaire majoré, versé avec la paie du mois, sur une ligne distincte du bulletin. Il ne faut pas le confondre avec l'acompte sur salaire, qui permet de percevoir avant la fin du mois une partie d'un salaire déjà gagné (voir notre guide de l'acompte sur salaire).
2. Ce que dit la loi
Le dispositif est prévu par l'article 5 de la loi n° 2022-1157 du 16 août 2022 de finances rectificative pour 2022. Il ne figure pas dans le Code du travail : c'est un régime dérogatoire et temporaire.
Le texte pose quatre règles :
- le salarié peut, sur sa demande et en accord avec l'employeur, renoncer à tout ou partie de ses journées ou demi-journées de repos ;
- les jours concernés sont ceux acquis au titre des périodes postérieures au 1er janvier 2022 et, depuis la loi de finances pour 2025, jusqu'au 31 décembre 2026 ;
- les heures travaillées sont payées avec une majoration au moins égale à celle de la première heure supplémentaire applicable dans l'entreprise ;
- ces heures ne s'imputent pas sur le contingent légal ou conventionnel d'heures supplémentaires.
La loi n'impose ni accord collectif spécifique, ni nombre maximum de jours rachetables, ni délai de réponse pour l'employeur.
3. Qui peut en bénéficier ?
Sont concernés les salariés du privé qui acquièrent des jours de RTT ou des jours de repos conventionnels en application d'un accord d'aménagement du temps de travail sur une période supérieure à la semaine. C'est typiquement le cas d'un salarié à 39 heures par semaine dont l'accord compense les heures au-delà de 35 heures par des jours de repos.
Ne sont pas concernés :
- les salariés au forfait jours : ils ont leur propre mécanisme de renonciation à des jours de repos (voir la section 11) ;
- les salariés sans RTT, par exemple à 35 heures hebdomadaires sans dispositif d'aménagement ;
- les agents de la fonction publique, qui relèvent de règles propres.
4. Quels jours peuvent être rachetés ?
Rachat possible :
- les JRTT acquis en application d'un accord collectif ;
- les jours de repos conventionnels (accord d'aménagement sur plus d'une semaine).
Rachat impossible par ce dispositif :
- les jours de repos du forfait jours (mécanisme distinct) ;
- les jours déjà placés sur un compte épargne-temps (CET), qui suivent les règles du CET ;
- le repos compensateur remplaçant le paiement d'heures supplémentaires ;
- les congés payés.
Le rachat peut porter sur une journée entière ou une demi-journée.
5. Combien rapporte un jour de RTT racheté ?
Un jour racheté est payé comme les heures qu'il représente, majorées au taux de la première heure supplémentaire de l'entreprise :
- 25 % en l'absence d'accord collectif fixant un autre taux ;
- 10 % minimum si un accord d'entreprise ou, à défaut, de branche prévoit un taux inférieur à 25 %.
Montant brut = taux horaire brut × heures de la journée × (1 + majoration)
Exemple. Une salariée à 39 heures, taux horaire brut de 15 €, journées de 7 heures, demande le rachat de 3 jours de RTT.
- Majoration de 25 % (aucun accord) : 131,25 € brut par jour, soit 393,75 € brut pour 3 jours ;
- Majoration de 10 % (accord collectif) : 115,50 € brut par jour, soit 346,50 € brut pour 3 jours.
Le net versé est supérieur à celui d'un salaire ordinaire du même montant brut, grâce à la réduction de cotisations salariales décrite ci-dessous. Le montant exact dépend du paramétrage de paie : c'est le logiciel de paie qui fait foi.
6. Régime social et fiscal
Les sommes versées suivent le régime des heures supplémentaires.
- Salarié, cotisations : réduction de cotisations salariales d'assurance vieillesse, dans la limite de 11,31 % ; CSG et CRDS restent dues (art. L. 241-17 CSS).
- Salarié, impôt : exonération d'impôt sur le revenu dans la limite annuelle de 7 500 €, plafond commun avec les heures supplémentaires et complémentaires (art. 81 quater CGI).
- Employeur de moins de 20 salariés : déduction forfaitaire de cotisations patronales de 10,50 € par jour racheté (art. L. 241-18 CSS).
- Employeur de 20 salariés et plus : déduction forfaitaire de 3,50 € par jour racheté, étendue aux entreprises de 250 salariés et plus depuis le 1er janvier 2026 (art. L. 241-18-1 CSS ; LFSS 2026, art. 21).
Deux points de vigilance :
- le plafond de 7 500 € s'apprécie sur l'année et additionne heures supplémentaires et jours rachetés : un salarié qui fait déjà beaucoup d'heures supplémentaires peut le dépasser ;
- les sommes perçues entrent dans le revenu fiscal de référence, ce qui peut jouer sur certaines aides sous conditions de ressources.
7. La procédure, étape par étape
La loi ne fixe aucune procédure. En pratique, un circuit écrit est indispensable : c'est lui qui prouve, en cas de contrôle URSSAF, que les conditions du régime de faveur sont remplies.
- Le salarié fait sa demande par écrit, en précisant le nombre de jours ou de demi-journées et la période d'acquisition. L'initiative doit venir de lui : l'employeur ne peut ni imposer, ni solliciter le rachat.
- L'employeur vérifie l'éligibilité : jours acquis au titre d'un accord d'aménagement du temps de travail, solde suffisant, salarié hors forfait jours.
- L'employeur répond par écrit : acceptation totale, partielle ou refus.
- La paie verse les jours rachetés avec la rémunération du mois, sur une ligne distincte, et décompte le compteur de RTT.
- L'employeur conserve le dossier : demande du salarié, décision écrite, bulletin correspondant.
Tant que la demande est en cours, les jours demandés ne doivent pas être posés en congé : un même jour ne peut pas être à la fois pris et payé.
8. Le rachat des RTT en paie et en DSN
Ce qu'il faut paramétrer dans le logiciel de paie :
- une rubrique dédiée « rachat de jours de repos », distincte des heures supplémentaires, avec le taux de majoration de l'entreprise ;
- l'application de la réduction de cotisations salariales et, le cas échéant, de la déduction forfaitaire patronale ;
- la prise en compte dans le cumul net imposable exonéré, pour le suivi du plafond de 7 500 € ;
- la déclaration en DSN selon la fiche consigne dédiée publiée sur net-entreprises.fr, mise à jour en juin 2026 pour tenir compte de la LFSS 2026.
9. L'employeur peut-il refuser ?
Oui. Le rachat est une faculté, pas un droit : l'employeur peut refuser la demande ou ne l'accepter que pour une partie des jours, sans avoir à se justifier ni à respecter de délai légal.
Deux limites de bon sens s'appliquent. L'entreprise doit traiter les demandes de façon cohérente et non discriminatoire. Elle reste aussi tenue à ses obligations en matière de durées maximales de travail et de repos : racheter des RTT ne dispense pas de respecter les temps de repos quotidien et hebdomadaire.
Beaucoup d'entreprises fixent une politique interne : plafond de jours par an, populations éligibles, date limite de demande avant la clôture de paie.
10. Et après le 31 décembre 2026 ?
Sans nouveau texte, le dispositif ne couvre que les jours acquis jusqu'au 31 décembre 2026. Trois textes en discussion pourraient changer la donne (statut au 12 novembre 2026) :
- PLFSS 2027, art. 7 : supprime la date butoir et inscrit le régime social dans le Code de la Sécurité sociale, à compter du 1er janvier 2027. Rejeté en première lecture à l'Assemblée ; texte initial examiné au Sénat (vote prévu le 18 novembre).
- PLF 2027, art. 3 tervicies : prolonge le dispositif jusqu'au 31 décembre 2029. Ajouté par l'Assemblée, en navette.
- PLF 2027, art. 3 quinquies : porte de 7 500 € à 15 000 € le plafond d'exonération d'impôt des heures supplémentaires, qui inclut les jours rachetés. Ajouté par l'Assemblée, en navette.
L'exonération d'impôt sur le revenu relève de la loi de finances, pas du PLFSS : une pérennisation par le seul PLFSS ne la garantirait pas. Par prudence, traitez avant la clôture de la paie de décembre les demandes portant sur les jours acquis en 2026.
11. Les autres façons de monétiser des jours de repos
- Forfait jours : le salarié peut, en accord avec l'employeur, renoncer à une partie de ses jours de repos par un avenant écrit, valable pour l'année en cours, avec une majoration d'au moins 10 % (art. L. 3121-59 du Code du travail).
- Compte épargne-temps : si l'accord instituant le CET le prévoit, les jours épargnés peuvent être convertis en rémunération, à l'exception de la cinquième semaine de congés payés.
- Don de jours : un salarié peut céder anonymement des jours de repos à un collègue parent d'un enfant gravement malade ou proche aidant. Ce n'est pas une monétisation, mais une solidarité entre collègues.
12. Automatiser le rachat des RTT avec Stairwage
Dans la plupart des entreprises, le rachat des RTT passe encore par un email, un formulaire papier et une saisie manuelle en paie. Résultat : des demandes perdues, des erreurs de majoration et un dossier fragile en cas de contrôle. Le module de rachat des RTT de Stairwage traite tout le circuit, de la demande du salarié au bulletin de paie.
Côté salarié, dans l'application Stairwage :
- le compteur de RTT disponible, lu directement dans le logiciel de paie ;
- le choix du nombre de jours ou de demi-journées, sans rien de présélectionné ;
- une simulation du montant brut, du mois de versement et du compteur après rachat ;
- une demande signée et horodatée (« Je renonce volontairement à… »), annulable tant que les RH n'ont pas répondu ;
- le suivi du statut jusqu'au bulletin.
Côté RH et paie :
- un paramétrage fait une fois : populations éligibles, compteurs concernés, plafond interne, date limite avant clôture de paie ;
- l'exclusion automatique du forfait jours, du CET et du repos compensateur ;
- un taux de majoration contrôlé, jamais inférieur à 10 % ;
- une validation en un clic (acceptation totale, partielle ou refus) avec relance automatique des valideurs ;
- l'export des jours rachetés vers le logiciel de paie (Silae, ADP, Cegid, Nibelis, Sopra) : la paie calcule, Stairwage transmet ;
- un dossier d'audit par salarié : demande signée, décision écrite, horodatage de chaque étape, export PDF.
Le module s'ajoute aux autres services Stairwage pour le pouvoir d'achat des salariés : acompte sur salaire automatisé, gestion budgétaire, accès aux aides. Il est gratuit pour les salariés, financé par l'entreprise. Les données personnelles des salariés (acomptes, budget) ne sont jamais visibles par l'employeur.
Le rachat des RTT augmente votre rémunération, mais il n'est versé qu'avec la paie du mois. Si vous avez besoin de disposer plus tôt d'une partie du salaire que vous avez déjà gagné, Stairwage permet aussi de demander un acompte sur salaire, sans frais pour le salarié. Les deux se pilotent depuis la même application.
Demander une démo — Automatisez le rachat des RTT, de la demande du salarié à la ligne de paie.
13. Questions fréquentes
Sources
- Loi n° 2022-1157 du 16 août 2022 de finances rectificative pour 2022, article 5 (Légifrance)
- Code de la sécurité sociale, articles L. 241-17, L. 241-18 et L. 241-18-1 ; Code général des impôts, article 81 quater ; Code du travail, article L. 3121-59 (Légifrance)
- Lefebvre Dalloz — Les salariés peuvent temporairement monétiser leurs jours de repos
- Apicil — Rachat des jours de RTT reconduit en 2026
- Legisocial — Mesures RH de la LFSS 2026
- FD Avocats — Budget 2027 : ce qui changerait en droit social
- JeChange — Rachat de RTT pérennisé en 2027 ?
- Sénat — Rapport n° 144 (2026-2027) sur le PLFSS 2027
Nos derniers articles
Articles
Découvert bancaire : ce qui change le 20 novembre 2026
Découverts bancaires, petits crédits, solvabilité : à partir du 20 novembre 2026, de nouvelles règles issues de la réforme du crédit à la consommation entrent en vigueur. Voici ce qui va changer.
Articles
PPL 2553 : jusqu’à 5 acomptes sur salaire par mois ?
La PPL n°2553, portée par 81 députés de sensibilités différentes, prévoit jusqu’à 5 acomptes sur salaire par mois, dans la limite de 50 % du salaire brut et sans motif à fournir.
Articles
Acompte sur salaire : quelles sont les obligations de l’employeur ?
Premier acompte obligatoire, refus possibles, sanction, paie et départ du salarié : les règles qui s'imposent à l'employeur, articles du Code du travail à l'appui.